全球市场晨报:美股反弹、美元走弱与大宗商品波动交织,交易情绪在数据与政策预期间摇摆
一份面向投资者的市场晨报显示,受美国耐用品数据等因素影响,美股主要指数走高,而美元延续回落,大宗商品与加密资产出现明显波动。市场在宏观数据、利率路径与地缘不确定性之间重新定价,资产轮动特征仍然突出。
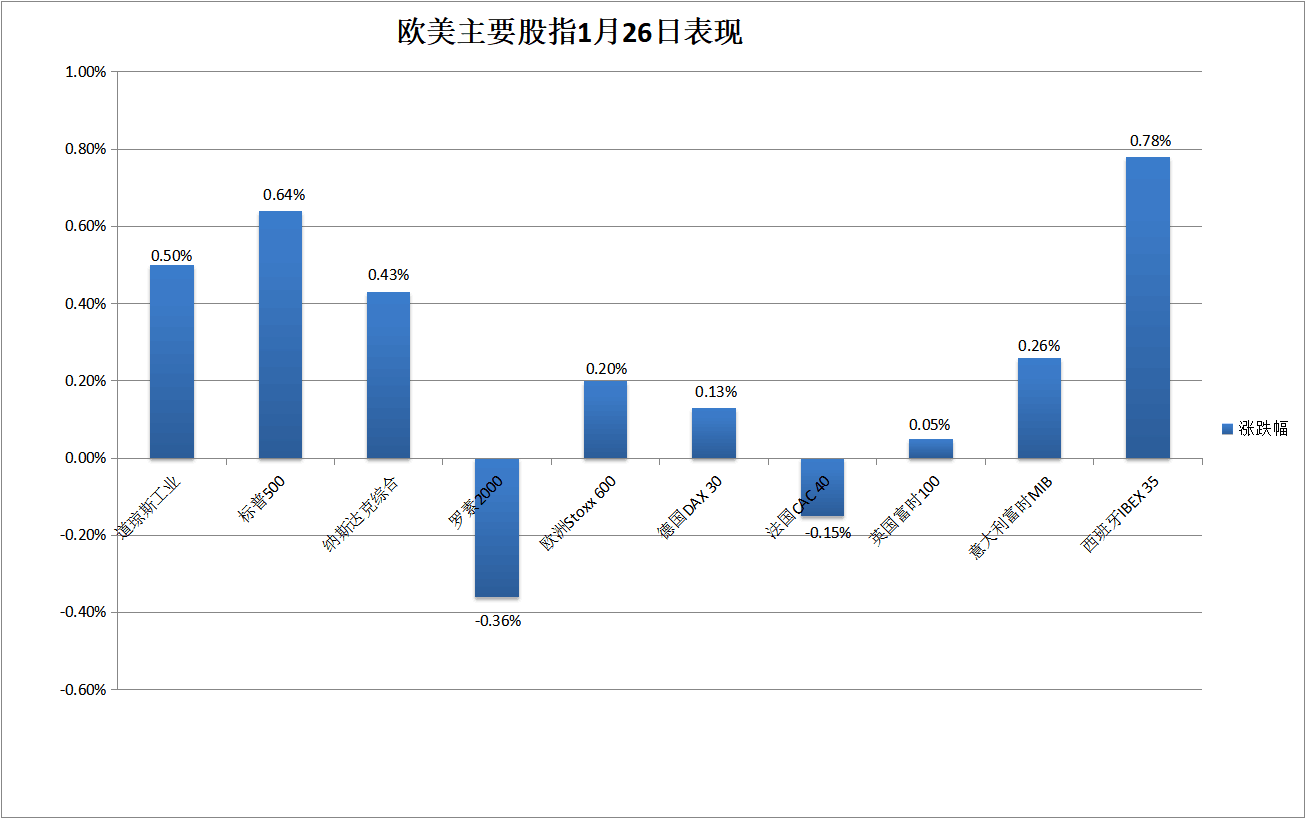
1月27日发布的全球市场晨报梳理了前一交易日的多资产表现:美国耐用品相关数据提振风险偏好,美股三大指数至少创下逾一周新高;同时,市场内部结构呈现分化,部分板块与指数表现不一。宏观数据强化了交易者对经济韧性的判断,但也让利率与政策预期的再定价继续进行。
外汇与利率端,晨报提到美元出现连续走弱,盘中一度跌破关键点位;美债在标售与风险情绪的共同作用下出现反弹。对市场而言,美元与美债的联动往往不仅影响跨境资金流,还会传导至大宗商品与新兴市场资产的定价。美元走弱通常会缓解部分以美元计价的金融压力,但也可能在不同阶段触发新的资产轮动。
大宗商品方面,白银等品种出现“冲高后回落”的剧烈波动,反映出资金在短期题材、技术面与宏观叙事之间快速切换。此类行情往往出现在市场对通胀、实际利率与避险需求同时存在分歧时:一方面,数据驱动的风险偏好抬升会压制避险买盘;另一方面,政策不确定性又会使部分资金保持对冲仓位,从而放大日内振幅。
股票层面,晨报提及部分大型科技股上涨,而个别热门公司股价回调;与此同时,围绕AI算力、云服务与相关概念的消息继续对交易情绪产生扰动。对于投资者而言,关键并不只是“指数涨跌”,而是结构:当指数上行但行业分化加剧时,意味着资金更依赖确定性与基本面线索,短期叙事的边际影响可能下降。
加密资产方面,晨报提到比特币在测试低位后出现反弹,显示该资产仍然具有较强的波动性与情绪属性。在宏观层面,加密资产的表现往往与美元流动性预期、风险偏好和监管消息共同作用;而在微观层面,杠杆资金、衍生品清算与技术位交易会放大短期走势。
综合来看,这份晨报所呈现的市场图景仍是“数据与政策预期拉扯”下的波动与轮动:当宏观数据给出某种方向感时,资产会快速跟随;但只要政策路径与地缘风险仍在,资金就会在风险资产与防御资产之间保持机动切换。对普通投资者而言,更重要的是识别波动背后的驱动因素,避免把短期涨跌误判为趋势反转。